
 説明会予約
 オンライン
 資料請求
個人事業主は社会保険に加入できる?国民健康保険との違いや切り替え方法を徹底解説
2026年10月8日
会社員から個人事業主になると、これまで会社が半分負担してくれていた保険料が「全額自己負担」になります。
「独立してすぐ、高額な国民健康保険料の納付書が届いて青ざめた…」 実はこれ、多くの先輩起業家が必ず通る道です。毎月発生するこの「重い固定費」をどう乗り切るかは、事業を継続する上で最初の大きな壁となります。
本記事では、個人事業主の「国民健康保険」と会社員の「社会保険」の決定的な違いや、将来受け取れる年金額の差をわかりやすく解説! さらに、独立初期の重い固定費をカバーし、無理なく事業を軌道に乗せるための「収益モデルの選び方」までお伝えします。
個人事業主の公的医療保険と年金制度の基礎知識
日本は、すべての国民がいずれかの公的医療保険および公的年金制度に加入する「国民皆保険・国民皆年金制度」を採用しています。しかし、働き方や雇用形態によって加入する制度の種類は大きく異なります。まずは、個人事業主が基本的に加入することになる「国民健康保険」と「国民年金」の基本的な仕組みと特徴をしっかりと押さえておきましょう。
国民健康保険の仕組みと特徴
会社員や公務員が勤務先を通じて「健康保険」に加入するのに対し、個人事業主やフリーランス、農林水産業従事者、無職の方などは、原則としてお住まいの市区町村が運営する「国民健康保険」に加入します。
国民健康保険の最大の特色は、お住まいの地域(市区町村)によって保険料の計算式や保険料率が大きく異なるという点です。引越しをして隣の市に移っただけで、同じ所得であっても年間数万円も保険料が変わるケースは珍しくありません。
国民健康保険の保険料は、主に以下の要素(算定項目)を組み合わせて世帯ごとに算出されます。
- 所得割:加入者の前年(1月〜12月)の総所得金額等に応じて計算される額
- 均等割:加入者1人あたりに対して等しくかかる定額
- 平等割:1世帯あたりに対して等しくかかる定額(※近年は廃止・縮小傾向にあります)
会社員が加入する社会保険には、事業主(会社)が保険料の半分を支払ってくれる「労使折半」の仕組みがあります。しかし、個人事業主の国民健康保険には労使折半がないため、算定された保険料の全額を自分一人で負担しなければなりません。
さらに注意が必要なのが「扶養」の扱いです。
- 会社員(社会保険):家族を扶養に入れれば、何人いても追加の保険料は0円。
- 個人事業主(国民健康保険):扶養制度がないため、家族の人数分だけ保険料(1人あたり年間数万円)が加算される。
つまり、会社員時代と同じ感覚でいると、養う家族が多い人ほど独立後の保険料負担が一気に重くのしかかってしまうのです。
国民年金の仕組みと特徴
日本の公的年金制度は、よく「2階建ての建物」に例えられます。
- 【1階部分】国民年金(基礎年金):20歳〜60歳の全員が加入するベース部分
- 【2階部分】厚生年金保険:会社員や公務員だけが「上乗せ」で加入できる特権部分
会社員はこの「1階+2階」の両方に守られていますが、個人事業主になると原則として「1階部分(国民年金)」のみの加入となります。
個人事業主やフリーランスは、このうち1階部分の国民年金のみに加入します。
| 被保険者の区分 | 主な対象者 | 加入する年金制度 |
|---|---|---|
| 第1号被保険者 | 個人事業主、自営業、フリーランス、学生など | 国民年金(1階のみ) |
| 第2号被保険者 | 会社員、公務員など | 国民年金 + 厚生年金(1階+2階) |
| 第3号被保険者 | 第2号被保険者に扶養されている20歳以上60歳未満の配偶者 | 国民年金(保険料自己負担なし) |
※各区分の詳細はリンク先の「日本年金機構公式サイト」をご参照ください。
国民年金の保険料は、売上の多い少ないに関わらず「毎月定額」です。
そのため、独立初期の売上が厳しい時期でも必ず出ていく「重い固定費」となります。将来もらえる年金額の違いについては、次章で会社員と比較しながら解説します。
個人事業主の保険と会社員の社会保険の「4つの大きな違い」
会社員から個人事業主へ転身する際、保険制度が変わることで具体的にどのような変化やデメリットが生じるのでしょうか。4つの観点から比較していきます。
保険料の算出方法と負担割合の違い
保険料の計算方法と「誰が負担するか」にも大きな違いがあります。
- 会社員(社会保険):保険料は会社と半分ずつ出し合う仕組みです。給与明細で引かれている金額の裏で、実は会社が残り半分を払ってくれていました。
- 個人事業主(国保・国民年金):前年の所得をもとに計算された保険料を、100%全額自己負担で支払わなければなりません。
このため、同じ「所得500万円」であっても、会社員時代に比べて個人事業主の方が、自分のお財布から直接出ていく保険料はグッと大きくなります。
扶養家族の取り扱いの違い
家族を養っている方にとって、最も影響が大きいのが「扶養」の違いです。
- 会社員(社会保険):家族を扶養に入れれば、健康保険料の追加は0円。配偶者の年金保険料も払う必要はありません。
- 個人事業主(国保・国民年金):扶養制度がないため、家族の人数分だけ健康保険料が上乗せされます。さらに配偶者自身の年金保険料も毎月支払う必要があります。
つまり、会社員時代と同じ感覚でいると、家族が多い人ほど独立後の固定費が一気に跳ね上がってしまうのです。
将来受け取れる年金額の違い
将来受け取れる年金は、個人事業主の場合1階部分の「老齢基礎年金」のみとなります。
年金額は物価変動等により毎年度見直しが行われますが(令和8年度は1.9%の引き上げ)、それでも厚生年金に加入している会社員と比較すると、将来受給できる年金額には依然として大きな差があります。
▼令和8年度(2026年度)の年金受給額の目安
| 働き方(区分) | 将来の年金額(月額目安) | 年金の内訳 |
|---|---|---|
| 個人事業主 | 70,608円(満額) | 国民年金のみ |
| 会社員 | 237,279円(平均) | 国民年金 + 厚生年金 |
(※上記は40年間納付した場合の概算目安です)
🔗詳細な情報や最新の支給額については、日本年金機構のお知らせ(令和8年度の年金額改定について) をご確認ください。
このように、国民年金を40年間満額納付した場合でも、公的年金だけで老後の生活費をすべて賄うのは非常に困難です。このため、個人事業主が将来の年金不足に対処するには、自分で2階・3階部分の年金を作る以下のような「自助努力」が強く求められます。
付加年金:月額400円の追加で将来の受給額が生涯上乗せされるお得な制度
国民年金基金:全額が節税対象になる、個人事業主専用の公的年金
iDeCo(イデコ):節税しながら自分で運用先を選ぶ私的年金
小規模企業共済:全額が節税になる、個人事業主のための「退職金積立」
傷病手当金や出産手当金の有無
見落としがちですが、絶対に知っておくべきなのが「休んだときの収入補償」です。
- 会社員(社会保険):病気やケガ、産休などで長く休んでも、給料の約3分の2が手当として支給される(傷病手当金など)。
- 個人事業主(国民健康保険):休業時の手当は一切なし。
つまり、個人事業主には「病気やケガで現場に出られなくなったら、その日から収入が完全にゼロになる」という非常に大きなリスクがあります。万が一に備えて、民間の就業不能保険などに自費で加入するなどの対策が必須です。
独立初期の「重い固定費」を乗り越える!収益モデルの選び方
ここまで見てきた通り、個人事業主として独立すると「国民健康保険料」や「国民年金保険料」は、毎月の売上がゼロであっても容赦なく発生する「絶対に支払わなければならない重い固定費」となります。
会社員時代は、お給料から税金や保険料が天引きされたあとの「手取り額」だけで生活費を考えていれば安全ですが、個人事業主は違います。売上から経費を引き、そこからさらに重い保険料と税金を自力で支払って、最後に残ったお金が本当の自分の生活費となるのです。
独立初期に直面するこの「固定費の壁」を突破するには、どのようなビジネスモデルを選ぶかが運命の分かれ道となります。
毎月の固定費を確実にカバーする「ストック型ビジネス」の強み
そこで強くおすすめしたいのが、継続的な契約で毎月安定した収入が入る「ストック型ビジネス」です。
ストック型ビジネスの最大の魅力は、一度契約を結べば毎月決まった売上が継続的に積み上がっていく点にあります。「今月の最低売上ライン」があらかじめ予測できるため、毎月支払わなければならない保険料や税金などの固定費を、計算通り確実にカバーすることが可能です。
「来月、保険料が払えないかもしれない…」という個人事業主特有の強い精神的ストレスから解放され、安心して事業の拡大に集中できることこそ、ストック型ビジネスを選ぶ最大のメリットです。
ダイキチカバーオールで「毎月の売上が読める安心感」を手に入れる
ストック型ビジネスの代表例としておすすめしたいのが、清掃フランチャイズである「ダイキチカバーオール」のビジネスモデルです。
ダイキチカバーオールが提供するビルやマンション、クリニックなどの「定期清掃」のお仕事は、一度契約を結べば毎月決まった回数の清掃作業が発生し、それに伴う「安定した定期収入」が毎月継続して入ってきます。
さらに、ダイキチカバーオールでは本部が営業活動を代行し、オーナー様にお仕事を紹介する仕組み(売上保証制度など)を整えています。 個人事業主が最も苦労し、挫折の原因となりやすい新規顧客の開拓を本部が担うため、営業経験がない方でも独立初月から安定した売上を確保することができます。
- 毎月確実に出ていく重い保険料や税金は、毎月確実に入ってくるストック収益でしっかりとカバーする。
- そのうえで、精神的な余裕を持ちながら着実に事業を拡大していく。
これこそが、個人事業主として長く成功し続けるための最大の防衛策であり秘訣です。「独立したいけれど、毎月の保険料や税金の支払いが不安」と一歩を踏み出せずにいる方は、ぜひ一度、ダイキチカバーオールの安定したストック収益モデルをご検討ください。
個人事業主の保険切り替え手続きの流れ
最後に、独立して会社を辞めた際に行うべき、具体的な手続きの期限と流れを確認しておきましょう。
会社を退職して個人事業主になる場合、原則として退職日の翌日から「14日以内」にお住まいの市区町村役場で、国民健康保険および国民年金への加入手続きを行う必要があります。
- 必要書類の例:健康保険資格喪失証明書(退職した会社から発行)、本人確認書類、マイナンバーカード、年金手帳など
手続きが遅れると、退職日に遡って後から高額な保険料を一括請求されるリスクや、保険証がない期間に病院にかかった場合の医療費が全額自己負担(10割負担)になるリスクがあるため、独立後は最優先で役所へ向かいましょう。
参照元サイト:https://www.kyoukaikenpo.or.jp/faq/voluntary_continuation/001/index.html
まとめ
この記事の要点をまとめます。
- 個人事業主は原則「国民健康保険」と「国民年金」に加入する。
- 会社員のような「労使折半」や「扶養制度」がないため、保険料は全額自己負担となり固定費が重くなりやすい。
- 将来受け取れる年金額は会社員と比べて少なくなるため、自助努力での備えが必要である。
- 独立直後の重い固定費(保険料・税金)による資金繰りの悪化を防ぐには、毎月安定した売上が見込める「ストック型ビジネス(ダイキチカバーオールの定期清掃フランチャイズなど)」を選ぶことが、事業継続の最大の防衛策となる。
個人事業主としての独立は、自分の努力次第で収入を大きく伸ばせる夢のある挑戦です。しかし、会社員時代には見えにくかった「固定費」の存在を甘く見ると、思わぬ落とし穴にはまることになります。
まずは社会保険と国民健康保険の違いを正しく理解すること。そして、毎月の固定費をストレスなく賄える安定したビジネスモデルを選ぶことで、不安のない素晴らしい独立ライフの第一歩を踏み出してください。
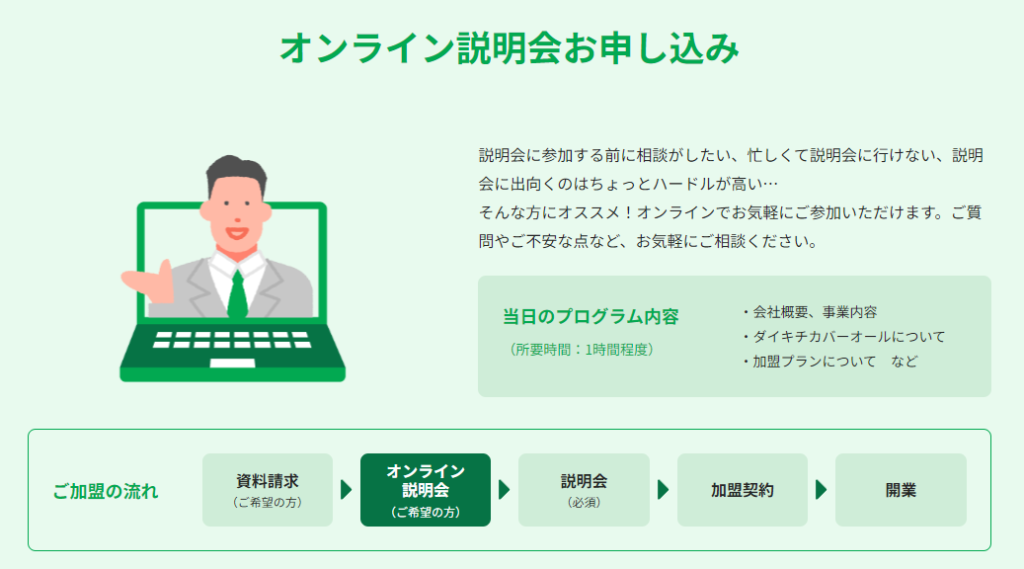
【関連コラム】
【カバチャン 〜行列のできるフランチャイズチャンネル~】
まずは
お気軽にご相談ください

 対面
 2時間程度
 無料

 オンライン
まずは資料だけ見て
検討したい方に
資料請求


